2023 Seçiminden bu yana yatırımcılar kendilerini Türkiye’de uzun süredir görmedikleri bir rejimin içerisinde buldu. ‘Ortodoks’ para politikası çerçevesinde değerlendirilen sıkı para politikası ile beraber kapital kısıtlandı, tüm varlık fiyatlarında ve beklenen getirilerde bir sıçrama yaşandı. Birçok Yatırımcı bunu normalleşmenin getirdiği iyileşme çerçevesinde pozitif bulurken, önceki dönemlerden gelen kapasite genişlemesinin yarattığı yıkım sonrasında fiyatlamaya yansıdı. Birçoğumuz fırsat maliyeti yükselen piyasalarda kötü performanslar sergileyerek bunları deneyimledik.
Buradaki kaybı minimize etmenin bir diğer yolu VIOP piyasasıydı. Türev araçlar kapital-hafif yapıları sebebiyle yatırımcılara işlem yapmanın hem ucuz hem de pahalı bir yolunu sundu. Alternatif TL getirisinin üzerine çıkamayan hisseler short pozisyon alanlara yüksek carry getirisi sundu.
Bu yazıda öncekilerden farklı olarak hep beraber Vadeli İşlemler (futures) piyasasının Ortodoks piyasadaki dinamiklerini inceleyecek, skorlama yapan bir model inşa edeceğiz. Sonrasında bu skorlamalarının piyasadaki implikasyonlarına değinecek, long/short portföy dinamiklerini inceleyeceğiz.
Model İnşası
Türkiye piyasası açığa satış yasakları sebebiyle çoğu zaman yatırım evreni dar ve yatırımcıların VIOP piyasasını kullanması gerekmekte. Dolayısıyla yatırım yapılabilir evrenimizi bu çerçevede tutmamız gerekmekte. Burada özellikle pay vadeli kontratı olan 33 sanayi ve hizmet sektörü hissesini değerlendiriyor olacağız. Skorlamamıza bankacılık ve holding sektörü kıyaslanabilir sektörler olmadığından ötürü dışarıda bırakılmıştır.
Skorlamada toplamda iki farklı parametre var:
Parametre 1: 4 farklı çarpan (Forward P/E, Forward EV/EBITDA, Forward EV/Sales, Trailing EV/EBITDA) kendi son iki yıllık haftalık ortalamasından kaç standart sapma uzakta olduğuna bakıyor, bunu kompozit bir z-skor haline getiriyoruz. Özetle bu parametre şirketin kendisine göre değerleme noktasını skorluyor diyebiliriz.
Parametre 2: Hisse kendi alt sektörü ile kıyaslanarak (perakende, havacılık, demir çelik vb.) yukarıda bahsettiğim dört çarpan için bulunduğu dilim hesaplanıyor. Bu da ikinci alternatif skoru hesaplayarak sektör içindeki pahalılık seviyesini ölçüyor.
Ek olarak eleme yapılabilmesi adına koyduğumuz bazı limitler var:
- En az iki çarpanın konsensüs bilgisinin veri sağlayıcıda bulunmuyor
- Zarar eden veya düşük kârlar sebebiyle astronomik P/E rakamlarına sahip olan rakamlar hesaplamaya dahil edilmiyor
- Forward tahminler medyan kalemlerden oluşuyor. Güncel tahminleri bulunmayan hisseler eleniyor
Borsa İstanbul’daki şirket havuzunun darlığı ve tahmin eksiklikleri nedeniyle ortalama 25 şirket trade edilebilir evrenimize giriyor. Parametre 1 ve 2 ağırlığı sırasıyla 75%-25% olarak kullanılacaktır. Bunun sebebi ise aslında hisselerin kendi tarihsel değerlemelerini test etmek isterken sektörel olarak yaşanabilecek değerlemedeki pozitif etkileri göz ardı etmemek.
Tüm bunlardan sonra örnek olması adına 26 Haziran 2026 tarihine ait örnek sıralamayı aşağıdan bulabilirsiniz. Tabloda dikkat edilmesini gereken bazı nüanslar var, performans kısmına geldiğimizde buna da değineceğim.
| # | Ticker | Parameter 1 75% · own history, SD | Parameter 2 25% · group rank, scaled | Composite score | Basket | Weeks in basket |
|---|---|---|---|---|---|---|
| 1 | EREGL | +3.37 | +1.18 | +2.83 | Expensive 25% | 3 |
| 2 | PETKM | +1.90 | +1.25 | +1.74 | Expensive 25% | 15 |
| 3 | ARCLK | +1.90 | +0.24 | +1.49 | Expensive 25% | 3 |
| 4 | KRDMD | +1.60 | +0.90 | +1.42 | Expensive 25% | 11 |
| 5 | DOAS | +1.83 | −0.93 | +1.14 | Expensive 25% | 3 |
| 6 | AKSEN | +0.99 | +0.96 | +0.98 | Expensive 25% | 32 |
| 7 | ASELS | +0.62 | +1.88 | +0.93 | ||
| 8 | THYAO | +1.18 | −0.79 | +0.69 | ||
| 9 | CIMSA | +0.61 | +0.56 | +0.60 | ||
| 10 | TOASO | +0.45 | +0.26 | +0.40 | ||
| 11 | TAVHL | +0.36 | +0.47 | +0.39 | ||
| 12 | AEFES | +0.72 | −1.07 | +0.27 | ||
| 13 | MGROS | +0.21 | −1.00 | −0.09 | ||
| 14 | BIMAS | −0.26 | +0.34 | −0.11 | ||
| 15 | ENJSA | −0.02 | −0.43 | −0.12 | ||
| 16 | TRALT | −0.41 | +0.71 | −0.13 | ||
| 17 | TUPRS | −0.01 | −1.02 | −0.26 | ||
| 18 | TCELL | −0.11 | −0.89 | −0.30 | ||
| 19 | ENKAI | −0.66 | +0.61 | −0.35 | Cheap 25% | 1 |
| 20 | SOKM | −0.21 | −1.38 | −0.50 | Cheap 25% | 32 |
| 21 | PGSUS | −0.88 | −0.29 | −0.73 | Cheap 25% | 38 |
| 22 | FROTO | −0.76 | −0.63 | −0.73 | Cheap 25% | 11 |
| 23 | ULKER | −0.89 | −1.28 | −0.99 | Cheap 25% | 3 |
| 24 | TTKOM | −1.12 | −1.25 | −1.15 | Cheap 25% | 3 |
Kompozit skor = %75 × Parametre 1 + %25 × Parametre 2. Parametre 2, alt sektör içindeki yüzdelik dilimin −2 (en ucuz) ile +2 (en pahalı) arasına ölçeklenmiş halidir. Bu hafta skor üretilemeyen hisseler: ASTOR, BRSAN, GUBRF, ODAS, OYAKC, SISE, TKFEN, TRMET, VESTL. Kaynak: EquityRT, Bloomberg.
Model Performansı & Backtest
Öncelikle şunu belirtmeliyim: İstatistiki metriklere baktığımızda modelimizin t-stat değeri 0.38, yani nominal anlamda iyi bir performans olsa da bu performansın sürdürülebilir olduğuna dair bir kanıtımız bulunmamakta. Bunun en temel nedeni kısa bir zaman aralığında ve spesifik bir rejimde test ediyor olmamız. Haftalık rebalance baktığımızdan elimizde 210 pencere var ve bu istatistiki olarak manalı bir sonuç üretmek için yeterli değil.
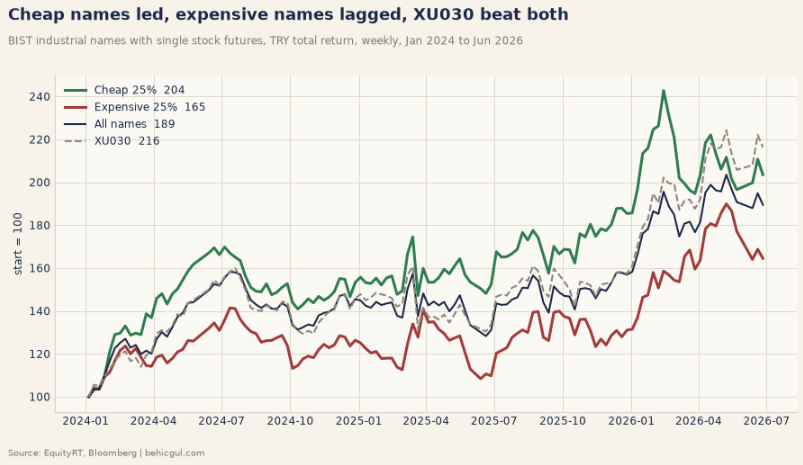
Detaylara baktığımızda ucuz grup’un pahalı olan gruba göre overperform ettiğini gözlemliyoruz. Kıyaslama adına XU030 Endeksini de koydum fakat içinde bankacılık ve holding hisseleri olduğunu unutmamak gerek.
| Year | ExpensiveExp. 25% | All names | Cheap 25% | XU030 | Cheap less expensiveexp. |
|---|---|---|---|---|---|
| 2024 | +25.1% | +44.9% | +55.8% | +47.8% | +30.7% |
| 2025 | +5.1% | +9.2% | +19.2% | +9.0% | +14.1% |
| 2026 (first half)H1 | +25.1% | +19.7% | +9.6% | +34.2% | −15.5% |
Sepetler haftalık kapanışta kurulur ve eşit ağırlıkla bir hafta tutulur. Dönem: Ocak 2024 - Haziran 2026. Kaynak: EquityRT, Bloomberg.
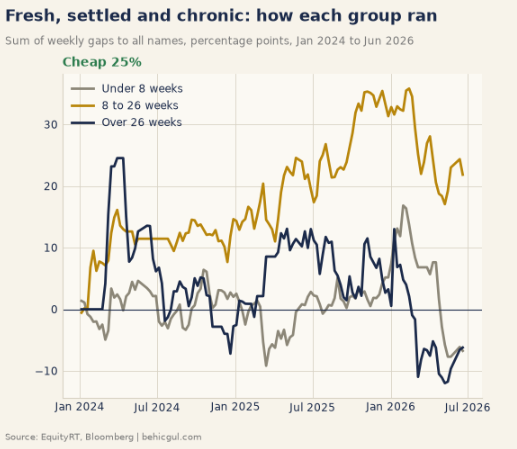
2026’ya kadar süregelen trend’in yılın ilk yarısında terse döndüğünü gözlemliyoruz. Bunun başlıca sebeplerine değinecek olursam:
- ASELS, TUPRS gibi pahalı fiyatlanan hisselerdeki analist tahminlerinin geride kalması hisseleri pahalı kategorisine sokuyor fakat sonuçlar geldikten sonra analist güncellemeleri ile beraber çarpan beklentileri normalleşiyor
- Bazı hisseler çok uzun süre boyunca ucuz kategorisinde kalarak kaynak ve vakit tüketiyor. PGSUS, SOKM, ULKER gibi şirket spesifik sebepler fiyatlamayı engelliyor.
- Gerçek re-rating pahalı ve ucuz grubunda uzun süre duran hisselere değil, bu gruplara yeni giren hisselerde gerçekleşiyor ve ortalama 3-6 ay arasında fiyatlama büyük ölçüde tamamlanıyor.
Aşağıdaki grafikte getirilerin hangi zaman aralığında yoğunlaştığını görebilirsiniz.
Uygulanabilirlik & Hafta Etkisi
Yukarıda gördüğünüz tüm grafikler prensipte Cuma kapanış fiyatları baz alınarak ve trading-cost dahil edilmeden yapılmış. Modeli oluştururken fizibilitesine bakmak ve ne kadar sık isimleri güncellememiz gerektiği önemli. Benchmark’ımızı analiz ettiğimiz grup olarak alırsak yıllık yaklaşık 16x hacim yapıyor ve ortalama 30 bps rollover risk yaşadığımız durumda strateji alfa üretemez hale geliyor (Vadeli kontratlar belirli bir tarihte sona erdiği için pozisyonu sürdürmek isteyen yatırımcı eski kontratı kapatıp yenisini açmak zorundadır; rollover riski, bu geçişte iki kontrat arasındaki fiyat farkının ve işlem maliyetinin getiriyi aşındırmasıdır.)
| Basket | Cheap 25% | Expensive 25% |
|---|---|---|
| Replaced a week | 15% | 14% |
| Average stay (weeks) | 6.6 | 7.0 |
| Capital traded a year | 16x | 15x |
| Gap to all names, a year | +4.1% | −5.3% |
| Break-even cost a trade | 26 bp | 35 bp |
Başa baş maliyet: tüm hisselere göre yıllık farkın, yılda işlem gören sermayeye bölümü; bir işlem tek bir alış ya da satıştır. Farklar aritmetiktir (haftalık ortalama fark × 52). Kaynak: EquityRT, Bloomberg.
Hafta etkisine baktığımızda ise borsada özellikle Perşembe gününün istatistiksel olarak kanıtlanabilir bir pozitif getiri ürettiğini görmekteyiz. Dolayısıyla rebalance günümüzü Çarşamba Akşamına çekmek, farklı sorunlar doğurabilecek olsa da alfa üretiminde önemli bir kriter olarak karşımıza çıkıyor.
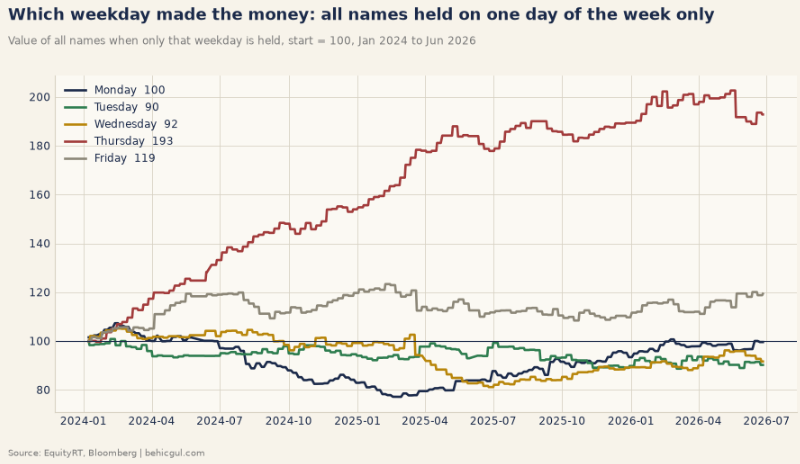
| Day | Share of days up | Cheap beat expensiveexp. | t statistic | ||||
|---|---|---|---|---|---|---|---|
| Cheap 25% | ExpensiveExp. 25% | All names | XU030 | All names | Cheap less exp.− exp. | ||
| MondayMon | 46% | 52% | 50% | 50% | 49% | +0.1 | −1.1 |
| TuesdayTue | 44% | 51% | 43% | 45% | 52% | −0.6 | +0.2 |
| WednesdayWed | 50% | 52% | 46% | 49% | 53% | −0.5 | +1.1 |
| ThursdayThu | 66% | 64% | 69% | 66% | 56% | +4.5 | +1.4 |
| FridayFri | 53% | 51% | 59% | 53% | 50% | +1.1 | +0.1 |
| All daysAll | 52% | 54% | 53% | 52% | 52% | +1.9 | +0.7 |
Günlük getiriler kapanıştan kapanışadır: Pazartesi, Cuma kapanışından Pazartesi kapanışına kadardır. t istatistiği: ortalama günlük getirinin standart hatasına oranı; mutlak değerce yaklaşık 2 ve üzeri, sıfırdan güvenilir bir farka işaret eder. Kaynak: EquityRT, Bloomberg.
Kapanış
Bu yazıda kısıtlı veri setiyle yapılabilecek bir modellemeye kısaca değinmek istedim. Bu tarz mikro modeller ilerde farklı yapılarla birleştirilerek makul getiriler oluşturacak sistemlere dönüştürülebiliyor.
Dönüştürülemese dahi farklı şirketleri hızlı tarama imkânı portföy yöneticisinin şirketleri hızlı değerlendirmesi ve doğru yöne odaklanmasını sağlayarak zamandan tasarruf ettirebiliyor. Buraya kadar sıkılmadan okuduysanız teşekkür ediyorum, bir sonraki yazıda görüşürüz.
Yasal Uyarı
Bu yazı yalnızca bilgilendirme amaçlı hazırlanmış olup yatırım tavsiyesi, alım-satım önerisi veya herhangi bir menkul kıymete ilişkin teklif niteliği taşımamaktadır. Burada yer alan görüş ve analizler yazarın kişisel değerlendirmelerini yansıtmakta olup bağlı olduğu kurum veya kuruluşların resmi görüşünü temsil etmemektedir. Yazar, bu yazıda bahsi geçen menkul kıymetlerde pozisyon sahibi olabilir. Geçmiş performans gelecekteki sonuçların garantisi değildir. Her yatırım risk içerir ve yatırımcılar kendi araştırmalarını yapmalı, gerektiğinde lisanslı bir yatırım danışmanına başvurmalıdır.