Merhaba, her zamanki gibi çok hareketli bir dönemi geride bıraktık. Global ve özellikle Türkiye gündeminin hareketlendiği bu dönemlerde getiri anlamında pozitif bir çeyreği geride bıraktık. Fon net getirisi (yönetim ücretinden arındırılmış) yılbaşından bugüne 37.84% (TRY) ve 20.80% (USD) olarak gerçekleşti. Fon yıllıklandırılmış volatilitesi USD bazında 15.3% olarak gerçekleşti.
Son çeyrekte hem yerel hem de yabancı piyasalarda durgunluk hakimdi. Ağustos ayında en büyük katkı Microsoft ve madencilik şirketlerinden geldi. Microsoft tarafında Cloud segmentinin pozitif katkısı re-rating’e sebep olurken, madencilik tarafındaki çok ucuz çarpanlar Scott Bessent tarafından gelen buyback açıklamaları ile beraber yukarı yönlü sert hareket etti. Yerli tarafta görünüm oldukça durağandı. Endeks rölatif iyi dayansalar da ana pozisyonlarımızdan pek verim alamadık. Türkiye kısmına yazının ilerleyen taraflarında değineceğim.
Yazının kalan kısmında farklı ülkelere ve emtialara kısaca değineceğiz. Kaynak yazmayan verilerin çoğunluğu benim oluşturduğum farklı skorlama yöntemleriyle yapıldı. Bu veriler sayesinde geçtiğimiz dönemlere bir miktar açıklık getirecek, savaşın ortasında ABD endeksini güçlü tutan sebeplerle tanışacağız.
ABD
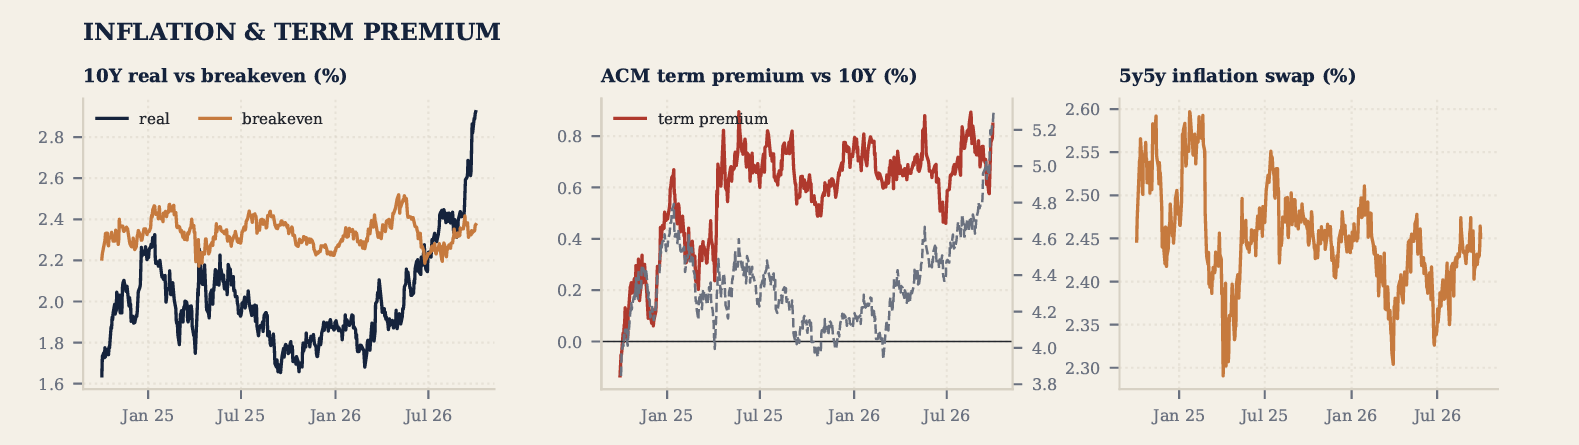
ABD hisse piyasası üçüncü çeyreği pozitif tamamladı ve S&P 500 çeyreği yaklaşık %2 yükselişle kapattı. Çeyreğin ana hikayesi tabii ki de ABD faizleri oldu. Kevin Warsh birçok analizin aksine faizi indiren değil, sıkılaşmayı başlatan FED başkanı oldu. Toplantıda neden artış olabileceğine önceden bir tweetimde değinmiştim. (Tweet) Kredibilitesini yeniden kazanmakta önemli adım atsa da uzun vadeli faizlerin bu durumu fiyatlamadığına şahit olduk. Şuan için sadece reel faizlerin arttığını, term premium ve enflasyon swaplarında endişeye sebep olacak bir gelişme olmadığını belirtmem gerekiyor. Reel faizlerin yükselmesiyle ilgili ise birçok sebep bulmak mümkün. Savaş, yüksek nominal büyüme, Japonya’daki sıkılaşma vb. olarak birçok sebep sayılabilir. Benim bakış açım burada iyi bir getiri seviyesi oluşmuş olsa da mevcut trendin dönmesi adına bir sebep göremediğim yönünde. Bir noktada seviyelerin reddedilemeyecek kadar iyi olacağını düşünüyorum ama zamanlamadan henüz emin değilim.
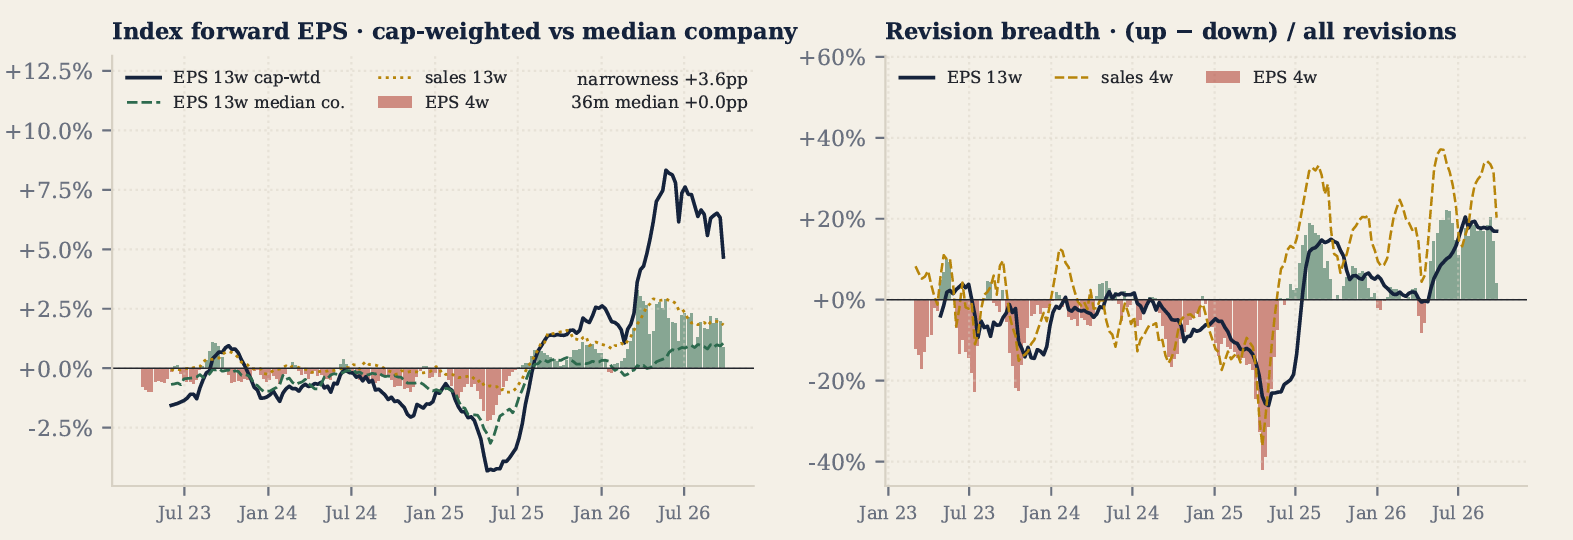
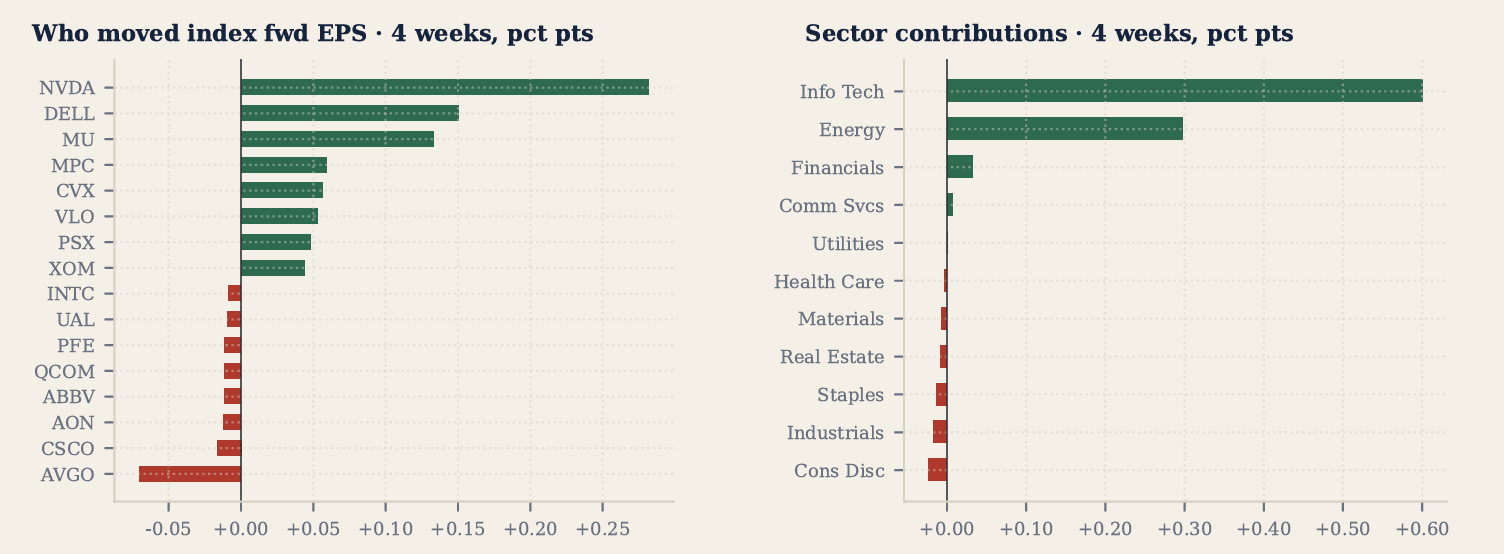
ABD hisse tarafında güçlü görünüm devam ediyor. Endeksin bu faiz ortamında zirveye yakın kalabilmesinin nedeni teknoloji tarafındaki güçlü kâr revizyonları. Ancak grafik bu revizyonların ne kadar dar bir tabana dayandığını gösteriyor. 13 haftalık ileriye dönük EPS revizyonu %4,6 iken medyan şirkette bu oran yalnızca %1 civarında. İkisi arasındaki fark 3,6 puan ile son üç yılın medyanı olan sıfırın oldukça üzerinde. Daha da önemlisi, bu farkın bahar aylarındaki 8 puana yakın zirvesinden gerilemesi medyan şirketin güçlenmesinden değil, büyük şirketlerdeki revizyon ivmesinin yavaşlamasından kaynaklanıyor. Aşağıdaki ikinci grafikte revizyon genişliğinin detaylarını görebilirsiniz. Yukarı yönlü revizyonlar hâlâ ağırlıkta olsa da son dört haftalık verilerde ivme belirgin şekilde zayıfladı. Kısacası revizyonların yönü hâlâ yukarı, ancak ivmesi aşağı dönmüş durumda. Burada şirket sonuçlarını geride bırakmamızın da getirdiği bir ivme kaybı olması muhtemel, dolayısıyla bir sonraki çeyrek sonuçları yönümüzü daha iyi tayin edecektir.
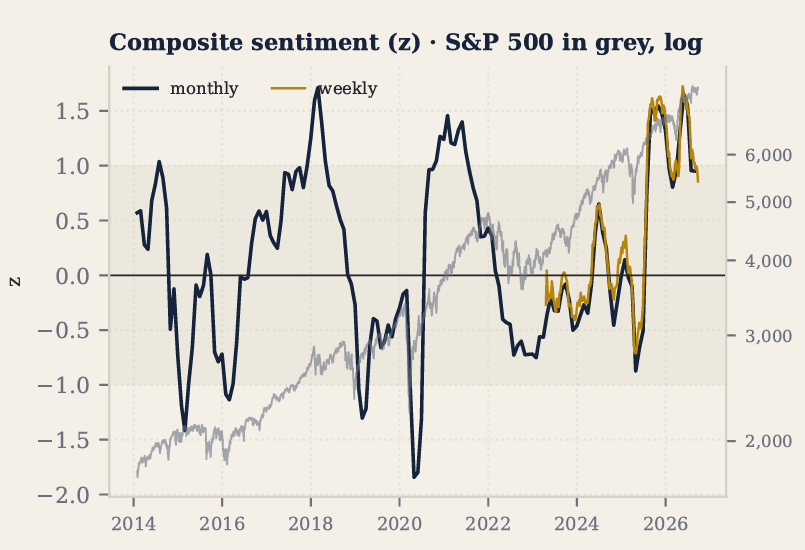
Son olarak yatırımcı duyarlılığına baktığımızda, kendi oluşturduğum bileşik duyarlılık göstergesinin son bir yılın büyük bölümünde normal kabul edilen eksi 1 ile artı 1 standart sapma bandının üzerinde, yani aşırı iyimser bölgede kaldığını görüyoruz.
Bireysel görüşüme gelecek olursak piyasalarda aşırılık göstergeleri çoğalmış olsa da henüz bunun bitmesi için bir katalizör göremiyorum. Şirketlerin backloglarında henüz bir bozulma yok, bununla beraber ajansal yapay zeka ve robotik gibi çeşitli alanlardan gelebilecek ekstra bir talep de söz konusu. Tüm bunlara devletler arası rekabeti de ekleyince elimizde ekonominin her kaynağını kendine yoğunlaştıran ve diğer sektörleri kanibalize eden bir AI yarışı ile karşı karşıyayız. Fonda da bu alanda makul bulduğumuz şirketlere riskleri dahilinde yatırım yapmaktayız.
Türkiye
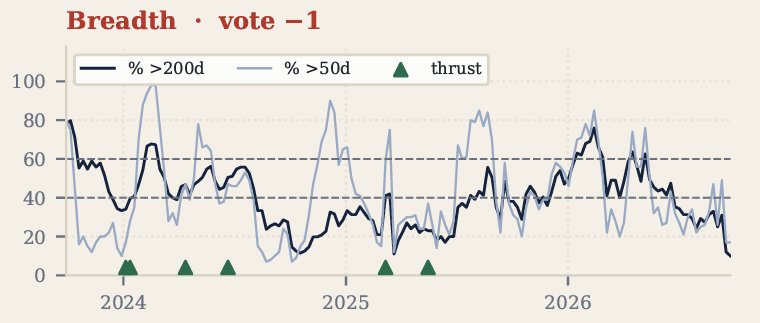
Türkiye’de bu çeyrek oldukça sert geçti. Bist30 Endeksi, bu çeyreği %16,7 kayıpla kapattı. Satışlar makro dengelerdeki bir bozulmadan çok, piyasaya özgü bir güven şoku ve bunun tetiklediği pozisyon tasfiyesinden kaynaklandı. Aşağıdaki göstergeler de bunu gösteriyor ve Türkiye’yi önümüzdeki dönemin fırsatlarından biri olarak görmemizin temel nedenini oluşturuyor.
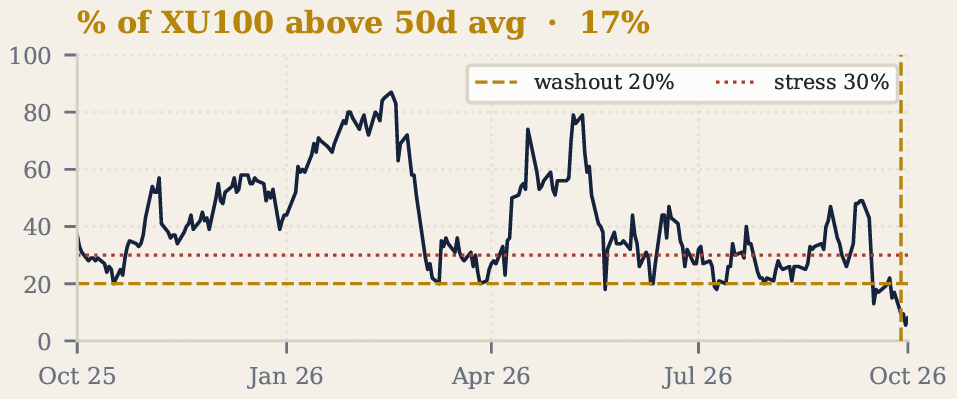
Burada fon tarafında yaşanan gelişmeleri yorumlamayacağım fakat borsa etkilerine değinmem gerek. Yatırımcılar açısından tasfiyeden temel olarak etkilenmeyen, fakat fiyat hareketi olarak satış baskısına maruz kalan inanılmaz bir fırsat setiyle karşı karşıyayız. Stresin sistematik risk oluşturacağını düşünmüyorum. Birçok şirketin ileriye dönük beklentileri ve Türkiye’nin ileriye dönük enflasyon beklentileri tasfiye ile beraber artmadı. Aksine, kaybolan servet etkisinin negatif bir enflasyon şoku yaratması dahi söz konusu. Ekonomi yönetimi ise tasfiye sonrası proaktif davranıyor, iletişim ve aksiyon anlamında önceki hatalardan ders çıkarmışa benziyor. Herhangi bir likidite sıkıntısında piyasada gerekli önlemleri veya rahatlığı sağlayacaklarını düşünüyorum.
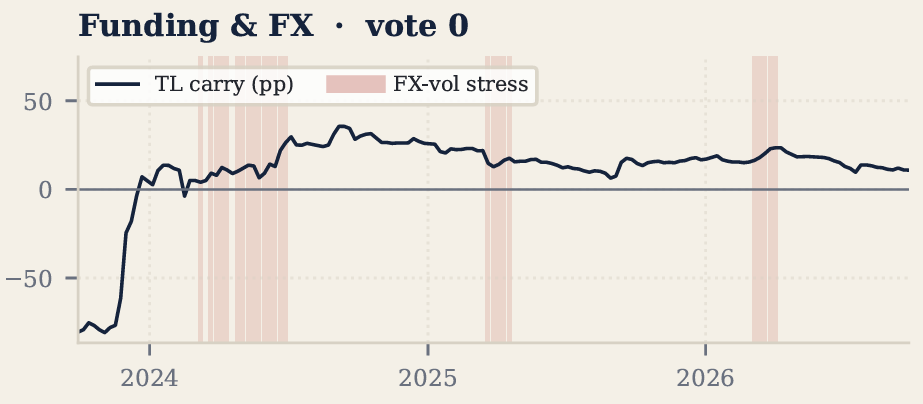
Programın bir numaralı bacağı olan kur hareketleri ise gayet sağlıklıydı, herhangi bir stres göstermedi.
CKL fonunda ise hem tasfiye öncesini hem de sonrasını iyi geçirdik. Eylül başında 15% civarında olan Türkiye ağırlığımızı 50%‘ye arttırmış durumdayız. Hem bireysel hikayesine güvendiğimiz hem de sektörel olarak ucuz bulduğumuz şirketlerde ağırlıklarımızı arttırdık. Özellikle jeopolitik gelişmelere karşı dayanıklı, iç talepten beslenen şirketleri beğenmeye devam ediyorum.
Brezilya & Hindistan
Gelişmekte olan piyasalar içinde Brezilya ve Hindistan’a ayrı bir parantez açmak istedim zira birbirinden farklı nedenlerle iki ülkeyi de cazip buluyoruz. Brezilya’da yaklaşan seçim asimetrik bir getiri profili sunuyor. Hindistan’da ise fiyatlamanın oldukça kötümser olduğu bir dönemde kâr ve kredi döngüsünün yeniden ivmelendiğini görüyoruz.
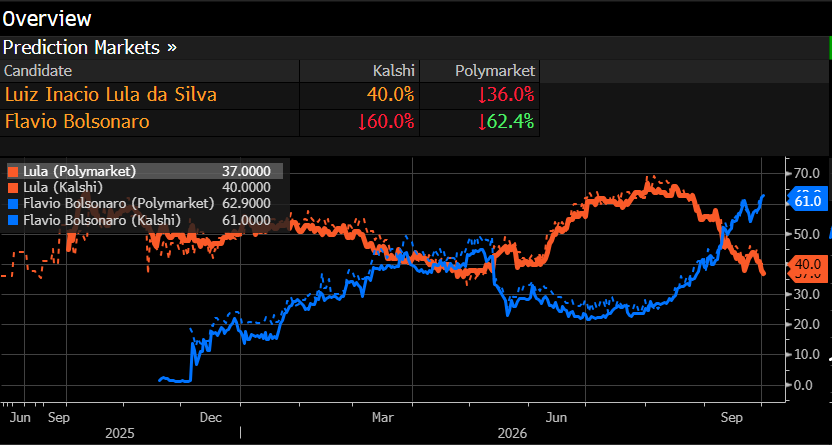
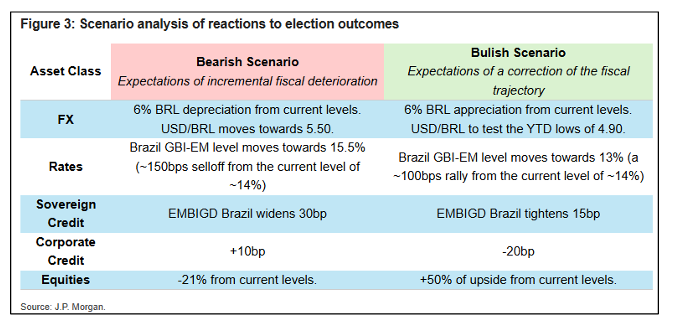
Brezilya’da 4 Ekim’de yapılacak devlet başkanlığı seçiminin ilk turu ve gerekirse 25 Ekim’deki ikinci tur yapılacak. Sonuçlar ne yönde olursa olsun binary ve katalizör olacak. Son senelerde diğer gelişmekte olan ülke seçimlerinde gördüklerimize benzer olarak muhalif adayın seçime bir ay kala oylarını arttırdığını görüyoruz. Aşağıda benzer ülke muhalefeti oy oranlarını görmektesiniz. Hem Macaristan hem de Kolombiya seçimlerinde benzer trendler yaşandı. Brezilya’da bu durumun yaşanması halinde çok ciddi bir potansiyel barındırmakta.
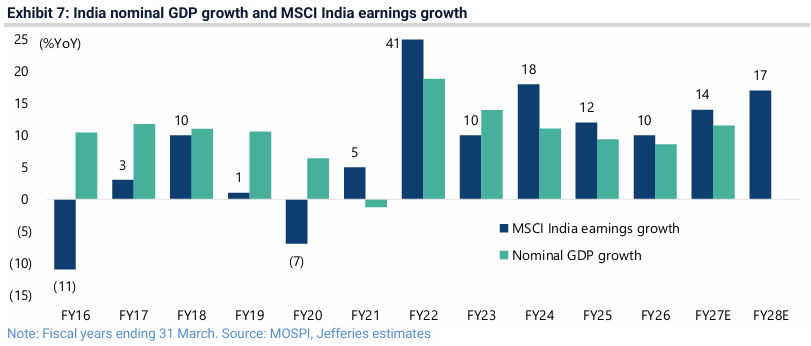
Hindistan tarafında ise kâr döngüsünün normalize olması hikayesi mevcut. Grafik, MSCI India şirketlerinin kâr büyümesini nominal GSYH büyümesiyle birlikte, Mart ayında sona eren mali yıllar bazında gösteriyor. 2024 mali yılında %18’e ulaşan kâr büyümesi, nominal büyümedeki yavaşlamayla birlikte 2025’te %12’ye, 2026’da ise %10’a geriledi. Jefferies tahminlerine göre bu yavaşlama döngüsü tamamlanıyor ve kâr büyümesinin 2027 mali yılında %14’e, 2028’de ise %17’ye yeniden ivmelenmesi bekleniyor.
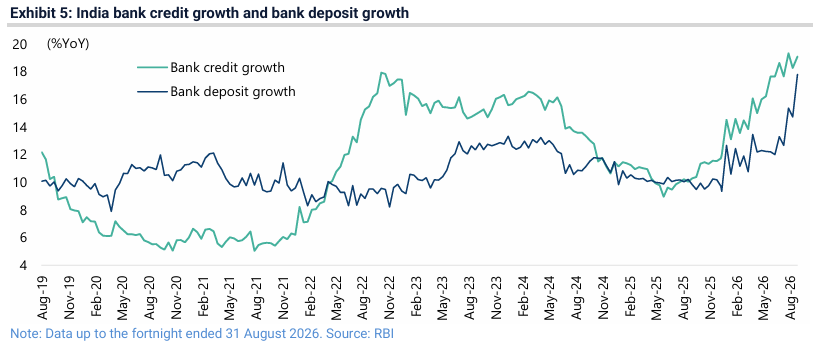
Kâr döngüsündeki toparlanma beklentisini destekleyen en önemli veri kredi tarafından geliyor. Banka kredilerinin yıllık büyümesi 2025 ortasındaki %9 ile %10 aralığındaki diplerden Ağustos sonu itibarıyla %19’a yükselerek grafikteki dönemin en yüksek seviyesine ulaştı. Daha da önemlisi mevduat büyümesi de son aylarda %18’e sıçrayarak kredi büyümesini yakaladı. 2023 ve 2024’te kredi büyümesinin mevduatın belirgin şekilde önüne geçmesi bankaları fonlama kısıtıyla karşı karşıya bırakmış ve kredi döngüsünü yavaşlatmıştı. Bugün iki serinin birlikte yükselmesi, kredi genişlemesinin fonlama tarafında bir darboğaza takılmadan sürebileceğine işaret ediyor. Bu da hem bankacılık sektörü hem de iç talebe dayalı sektörler için olumlu bir zemin oluşturuyor.
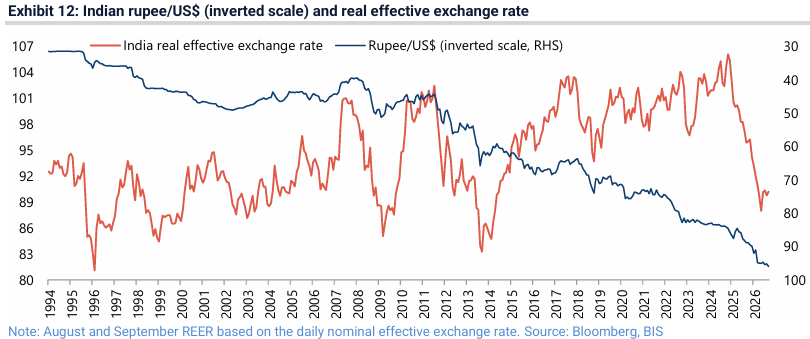
Türkiye’yi tanıyan yatırımcıların yakından deneyimlediği bir konuyu Hindistan da geçtiğimiz sene farklı bir şekilde yaşadı. Enerji ithalatçısı ülke hem yükselen enerji fiyatlarına karşı merkez bankasının büyümeyi öncelemesi hem de yazılım sektöründe meydana gelen satışlardan etkilenerek oldukça kötü bir sene geçirdi. Endeksinde büyük ölçüde finansal kuruluş, endüstriyel şirket ve iç tüketime ağırlık veren bir ülke olan Hindistan güncel kompozisyonuyla Brezilya ile beraber beğendiğimiz gelişmekte olan ülkelerden.
Emtia
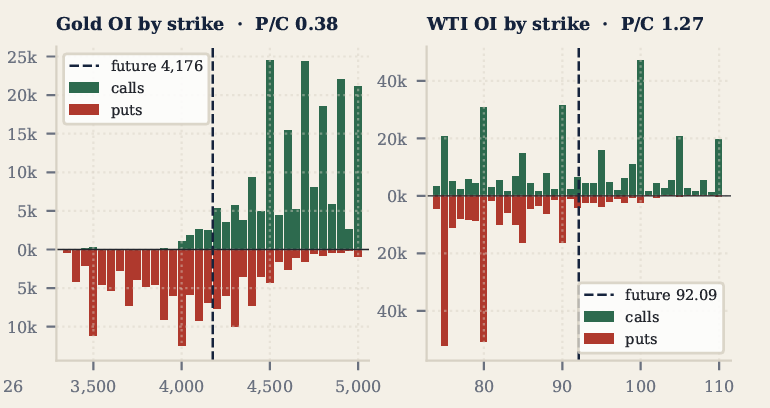
Kısaca değinmem gerekirse, emtia tarafında pozisyon taşımakla birlikte toplam maruziyetimiz şuan için sınırlı. Bu bölümü daha çok opsiyon piyasalarının fiyatlamasından çıkardığım sinyalleri paylaşmak için ekledim. Opsiyon piyasası, yatırımcıların hangi yöndeki riske ne kadar ödemeye razı olduğunu gösterdiği için pozisyonlanmayı anlamak açısından çoğu zaman fiyatın kendisinden daha fazla bilgi içeriyor.
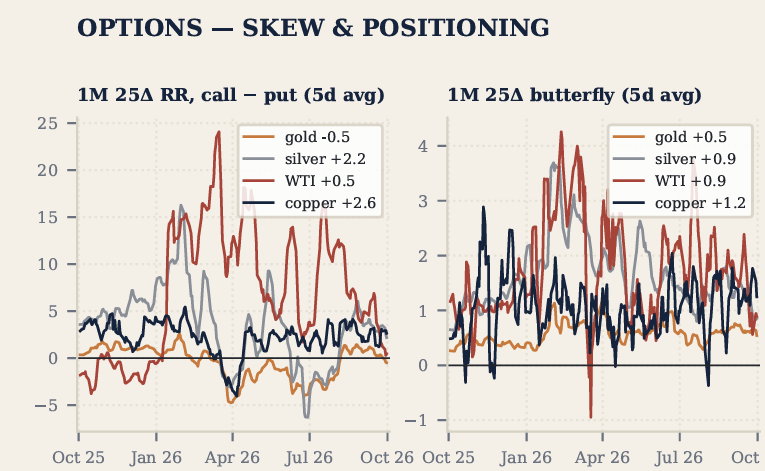
Risk reversal (call-put opsiyonlarının implied vol farkı) ile butterfly (uç senaryolara ödenen prim) yukarıda görebilirsiniz. Yatırımcıların yukarı yönlü kıymetli maden isteği haziran ayındaki dip seviyelerinden iyileşmiş olsa da pozisyonlanma hala eski seviyelerinde değil. Petrol tarafında ise tail riskine karşı primlerin azaldığını ve piyasanın bir nevi duraksadığını görüyoruz. Önemli seviyeler ise WTI’da 90-100, altında ise 4000-4500 seviyeleri olmaya devam ediyor.
Yasal Uyarı
Bu yazı yalnızca bilgilendirme amaçlı hazırlanmış olup yatırım tavsiyesi, alım-satım önerisi veya herhangi bir menkul kıymete ilişkin teklif niteliği taşımamaktadır. Burada yer alan görüş ve analizler yazarın kişisel değerlendirmelerini yansıtmakta olup bağlı olduğu kurum veya kuruluşların resmi görüşünü temsil etmemektedir. Yazar, bu yazıda bahsi geçen menkul kıymetlerde pozisyon sahibi olabilir. Geçmiş performans gelecekteki sonuçların garantisi değildir. Her yatırım risk içerir ve yatırımcılar kendi araştırmalarını yapmalı, gerektiğinde lisanslı bir yatırım danışmanına başvurmalıdır. Bu yazıdaki bilgiler kamuya açık kaynaklara dayanmakta olup doğruluğu veya eksiksizliği konusunda herhangi bir garanti verilmemektedir.